2020年第一天,央行宣布降准0.5个百分点, 1月1日15时,央行官网宣布,“为支持实体经济发展,降低社会融资实际成本,中国人民银行决定于2020年1月6日下调金融机构存款准备金率0.5个百分点(不含财务公司、金融租赁公司和汽车金融公司)。”
图1:央行存款准备金率历年变动
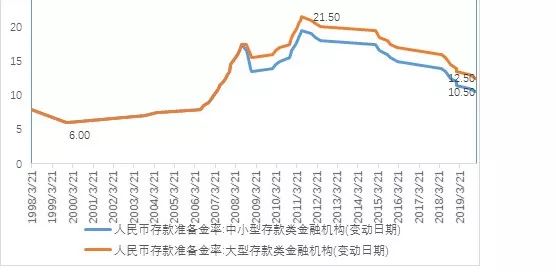
资料来源:WIND,信达证券
继续灵活适度、保持流动性充裕
灵活适度是前期2020年中央经济工作会议提出的主基调,此次降准依然坚持这一原则。央行有关负责人表示,此次降准是全面降准,体现了逆周期调节,将释放长期资金约8000多亿元,同时降低银行成本150亿元/年,通过银行传导可降低社会融资实际成本,特别是降低小微、民营企业融资成本。
降准并不意外
去年12月23日,李克强总理在成都考察时表示,国家将进一步研究采取降准和定向降准、再贷款和再贴现等多种措施,降低实际利率和综合融资成本,推动小微企业融资难融资贵问题明显缓解。按以往惯例,市场预期会12月27日周五晚宣布降准,而央行却选择在2020年第一日宣布实施降准。我们认为,新年第一天降准体现了决策层对社会资金问题的高度重视,也预示着新的一年里,保证资金供给,降低小微、民营企业的融资成本,将不止停留在文件上。从市场表现上看,降准前市场已连续上涨,也印证了李总理的表态受到资金的关注。
历史上升准反而上涨概率更大
我们统计了此次降息之前,自1999年11月以来历史上央行19次降准对股市的影响:其中降准后次交易日上涨与下跌均为9次,剩余一次平盘。而降准之后5天内后,上涨次数仅为9次,下跌次数为10次。我们还统计了升准对股市的影响:根据历史上开市以来34次升准的统计,其中次交易日上涨与下降的次数均为16,2次平盘。而升准后5个交易内19次上涨,12次下跌。总体来看,次日降准与升准涨跌概率相同,而后五个交易日内升准涨幅概率却大过了降准概率,因此从历史上看,升准降准对大盘影响不大,而且升准上涨的概率反而更大。尽管如此,鉴于19年以来内外形势和大多数股票走势仍然十分低迷,社会上资金需求非常严峻,而此番降准,连同前期逆回购操作,对于实体经济来说可谓雪中送炭。因此我们判断未来五个交易日大盘上涨概率要远高于下跌概率。
表1:历次降准后次日及后五日上证综指涨跌幅
|
变动日期 |
存款准备金率:中小型存款类金融机构 |
存款准备金率:大型存款类金融机构 |
上证综指涨幅(次日) |
之后五日区间涨幅 |
|
1999/11/21 |
6.0000 |
6.0000 |
-0.5629 |
-4.7842 |
|
2008/9/25 |
16.5000 |
17.5000 |
-2.0901 |
-2.0901 |
|
2008/10/15 |
16.0000 |
17.0000 |
-5.9939 |
-0.2276 |
|
2008/12/5 |
14.0000 |
16.0000 |
5.2376 |
-0.7759 |
|
2008/12/25 |
13.5000 |
15.5000 |
-0.6135 |
-3.2720 |
|
2011/12/5 |
19.0000 |
21.0000 |
0.0000 |
-0.6897 |
|
2012/2/24 |
18.5000 |
20.5000 |
0.2964 |
3.6159 |
|
2012/5/18 |
18.0000 |
20.0000 |
0.3181 |
-0.6361 |
|
2015/2/5 |
17.5000 |
19.5000 |
-2.0305 |
0.5076 |
|
2015/4/20 |
16.5000 |
18.5000 |
1.5951 |
0.7362 |
|
2015/9/6 |
16.0000 |
18.0000 |
-8.0236 |
-7.4324 |
|
2015/10/24 |
15.5000 |
17.5000 |
0.4359 |
-0.9590 |
|
2016/3/1 |
15.0000 |
17.0000 |
4.1237 |
5.9794 |
|
2018/4/25 |
14.0000 |
16.0000 |
-2.2260 |
-6.8493 |
|
2018/7/5 |
13.5000 |
15.5000 |
0.6977 |
4.9289 |
|
2018/10/15 |
12.5000 |
14.5000 |
2.5717 |
10.2868 |
|
2019/1/15 |
12.0000 |
14.0000 |
2.3438 |
0.3906 |
|
2019/1/25 |
11.5000 |
13.5000 |
-0.5455 |
1.8182 |
|
2019/9/16 |
11.0000 |
13.0000 |
-1.4533 |
6.4360 |
资料来源:WIND,信达证券
表2:历次升准后次日及后五日上证综指涨跌幅
|
变动日期 |
存款准备金率:中小型存款类金融机构 |
人民币存款准备金率:大型存款类金融机构 |
上证综指涨幅(次日) |
之后五日区间涨幅 |
|
2003/9/21 |
7.0000 |
7.0000 |
-0.9494 |
-1.4768 |
|
2004/4/25 |
7.5000 |
7.5000 |
-0.2132 |
-0.5330 |
|
2006/7/5 |
8.0000 |
8.0000 |
-1.2422 |
-4.2236 |
|
2006/8/15 |
8.5000 |
8.5000 |
1.8841 |
2.3188 |
|
2006/11/15 |
9.0000 |
9.0000 |
0.0962 |
23.8462 |
|
2007/1/15 |
9.5000 |
9.5000 |
4.4172 |
8.9571 |
|
2007/2/25 |
10.0000 |
10.0000 |
-2.8365 |
-12.5481 |
|
2007/4/16 |
10.5000 |
10.5000 |
-3.2870 |
0.0000 |
|
2007/5/15 |
11.0000 |
11.0000 |
0.0000 |
0.0000 |
|
2007/6/5 |
11.5000 |
11.5000 |
0.0000 |
0.0000 |
|
2007/8/15 |
12.0000 |
12.0000 |
-4.6053 |
1.5526 |
|
2007/9/25 |
12.5000 |
12.5000 |
1.4949 |
6.7272 |
|
2007/10/25 |
13.0000 |
13.0000 |
8.3880 |
14.7581 |
|
2007/11/26 |
13.5000 |
13.5000 |
-3.3076 |
5.5678 |
|
2007/12/25 |
14.5000 |
14.5000 |
-0.9198 |
1.4455 |
|
2008/1/25 |
15.0000 |
15.0000 |
-6.9835 |
-9.2938 |
|
2008/3/25 |
15.5000 |
15.5000 |
1.4915 |
1.5278 |
|
2008/4/25 |
16.0000 |
16.0000 |
-0.3578 |
5.9750 |
|
2008/5/20 |
16.5000 |
16.5000 |
0.8403 |
-4.4309 |
|
2008/6/15 |
17.0000 |
17.0000 |
1.8886 |
-0.8499 |
|
2008/6/25 |
17.5000 |
17.5000 |
-1.3699 |
-14.6119 |
|
2008/9/25 |
16.5000 |
17.5000 |
-2.0901 |
-2.0901 |
|
2010/1/18 |
14.0000 |
16.0000 |
3.5398 |
3.3535 |
|
2010/2/25 |
14.5000 |
16.5000 |
1.3544 |
4.2889 |
|
2010/5/10 |
15.0000 |
17.0000 |
-5.2089 |
-5.4259 |
|
2010/11/16 |
15.5000 |
17.5000 |
0.5988 |
-0.8982 |
|
2010/11/29 |
16.0000 |
18.0000 |
-1.9737 |
0.1196 |
|
2010/12/20 |
16.5000 |
18.5000 |
2.7278 |
-0.3720 |
|
2011/1/20 |
17.0000 |
19.0000 |
1.5416 |
2.7480 |
|
2011/2/24 |
17.5000 |
19.5000 |
2.1208 |
5.3985 |
|
2011/3/25 |
18.0000 |
20.0000 |
0.4305 |
1.9065 |
|
2011/4/21 |
18.5000 |
20.5000 |
-1.4349 |
2.7594 |
|
2011/5/18 |
19.0000 |
21.0000 |
-0.9939 |
0.2761 |
|
2011/6/20 |
19.5000 |
21.5000 |
1.6230 |
6.6792 |
资料来源:WIND,信达证券
年内再次降准可能性仍大
当前经济形势总体是通缩状态,不少中小企业特别是民营企业处于生死边缘,降息和降准的呼声很大。考虑到对冲中小银行去杠杆及“非标”资产回表紧缩效果的政策需要。以及为配合地方债的发行、并且进一步促进实体经济融资成本下行,预计2020年1月LPR报价小幅下调的概率也比较高。因此无论是从经济形势出发还是从政策要求出发,保障市场上资金充裕是解决所有问题的前提,而且从降准与升准的历史节奏来看,也往往不是一次到位,因此预计,2020年年中及年末等重要时点也有较大概率进行结构性降准操作。
金融地产板块受益
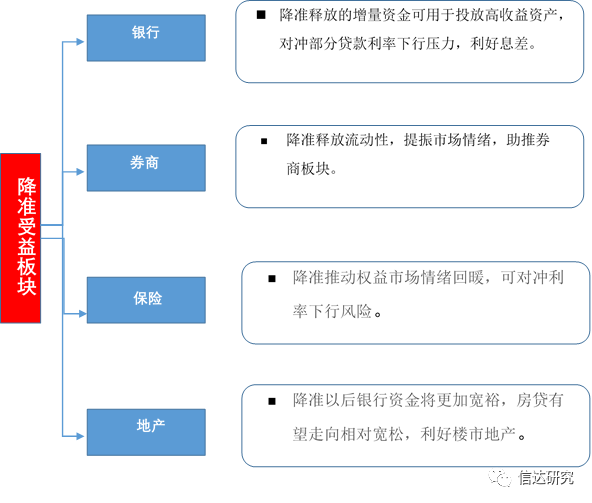
从受益板块来看,金融、地产等资金密集型行业都将获益。银行方面,降准释放的增量资金可用于投放高收益资产,对冲部分贷款利率下行压力,利好息差。券商方面,降准释放流动性,提振市场情绪,助推券商板块。保险方面,降准推动权益市场情绪回暖,可对冲利率下行风险。地产方面,降准以后银行资金将更加宽裕,房贷有望走向相对宽松,利好楼市地产。
图2:降准受益板块