

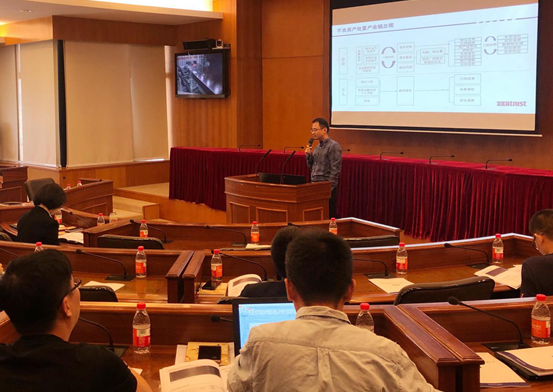
近日,灵蚌科技产品总监张研分别接受平安银行及中国银行邀请,以“科技赋能不良资产处置”为主题展开深入探讨。讲师张研具有多年金融行业技术创新和开发工作经验,精通贷后不良资产处置相关技术及未来发展趋势,对互联网金融类不良资产处置有较深理解。本次培训由不良资产处置行业概况分析出发,并依次对非诉类、法诉类不良资产处置策略与实操案例、监管科技的内涵与实践以及创新零售类不良资产回收方式几部分展开详细的讲解。
未来3-5年银行业不良资产缓慢上升是大概率事件
张研表示,根据历史经验,不良生成率和不良率均会随着名义GDP增速的回落而上升,前者与GDP增速基本同比,后者滞后约3个季度。据中经网统计数据显示,2019年我国商业银行关注类贷款迁徙率在20%-40%,不良贷款见顶时间在2020年或以后,银行关注类贷款规模变动大体同步。2019年我国商业银行新增信贷的风险程度可能将小幅提高。支付数据的积累为普惠金融提供了根本保障,带动互联网消费金融崛起,通过对消费金融市场不良资产规模粗算,我国消费金融不良资产市场快速扩容,并正在进入高速增长期。
不良市场不断增长,监管部门高度重视合规
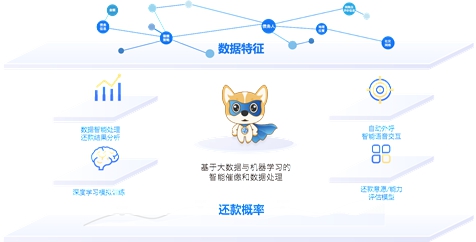
随着不良资产市场规模的快速增长,导致一线业务人员紧缺;业务人员培训成本高、周期长、提升效果慢;业务过程数据不准确,分析难度大,无法快速获取有效信息。基于以上问题,智能催缴机器人的设计理念渐现,“小叨金融联络机器人”应运而生。灵蚌科技创新地将智能语音技术与智能呼叫中心技术相结合,于2018年初,在零售类不良资产处置领域推出智能催缴机器人产品。在早期的不良资产处置中,它是一个7*12小时的忠诚助手,可以很好的解决人工催缴的相关难题。小叨可以替代人工完成早期处置作业。
强监管时代来临,不良资产处置终将向合规化、互联网+方向发展
互联网金融、金融科技高速发展,但企业普遍内控薄弱、消费者保护意识缺乏、监管方相关管理经验及制度体系未完全到位,加之企业信息披露不透明,使资金投向更加的复杂隐蔽,增加了对资金流跟踪和监测的难度。金融业务愈发倚重科技侧的创新。在技术突破的同时,其中的科技风险难免会扩散到金融领域,并极有可能演变为金融风险机构安全意识薄弱,安全生产制度不规范,业务连续性水平亟待提高,某些不法分子可能乘虚而入,借用系统漏洞和系统故障对用户实施欺诈行为。
基于以上,灵蚌科技独立研发灵验“全渠道质检RPA机器人”,以合规为导向,提升监管效率,促进金融行业健康发展。灵验是监管科技典型应用,替代大部分人工完成语言质检和语音分析,可达到全自动化、全量、安全稳定的智能质检水平。
不良资产处置是一个巨大的蓝海市场,市场对零售类不良资产处置的需求正在不断增加。资产处置机构需要利用云计算、人工智能和区块链等技术,逐步解决零售类不良资产处置难题。
“金融与科技的有效结合,对于改善金融服务效率、促进传统向科技转化的趋势具有非常重要的价值,灵蚌科技正在朝这个方向努力。”张研说道。


